Trong bức tranh tài chính của mỗi doanh nghiệp, tài sản lưu động đóng vai trò cực kỳ quan trọng, không chỉ đảm bảo khả năng thanh toán tức thời mà còn là yếu tố then chốt cho sự vận hành trơn tru và phát triển dài hạn. Việc hiểu rõ bản chất, phân loại cũng như cách quản lý hiệu quả nhóm tài sản này sẽ giúp doanh nghiệp tối ưu hóa nguồn lực, nắm bắt cơ hội và vượt qua thách thức. Hãy cùng khám phá sâu hơn về tài sản lưu động và những bí quyết để khai thác tối đa giá trị của chúng.
Tài sản lưu động là những tài sản ngắn hạn, có tính thanh khoản cao và liên tục luân chuyển trong chu trình kinh doanh của một tổ chức. Đây là thành phần không thể thiếu, giúp doanh nghiệp duy trì các hoạt động hàng ngày, từ việc mua nguyên vật liệu, thanh toán chi phí đến thu hồi công nợ.
Tổng Quan Về Tài Sản Lưu Động
Định Nghĩa Tài Sản Lưu Động
Tài sản lưu động bao gồm các tài sản ngắn hạn, có khả năng chuyển đổi thành tiền mặt một cách nhanh chóng, thường là trong vòng một năm hoặc một chu kỳ sản xuất kinh doanh thông thường. Chúng luân chuyển liên tục và thường xuyên thay đổi hình thái trong quá trình hoạt động của doanh nghiệp. Các thành phần chính của tài sản lưu động thường thấy là tiền mặt, các khoản tương đương tiền, đầu tư tài chính ngắn hạn, các khoản phải thu ngắn hạn và hàng tồn kho.
Những đặc điểm nổi bật của tài sản lưu động bao gồm:
- Thời gian sử dụng ngắn hạn: Được sử dụng và chuyển hóa trong vòng 1 năm hoặc một chu kỳ sản xuất.
- Tính thanh khoản cao: Dễ dàng chuyển đổi thành tiền mặt để phục vụ các nhu cầu thanh toán.
- Sử dụng cho hoạt động kinh doanh: Trực tiếp hỗ trợ các hoạt động vận hành hàng ngày như mua sắm, sản xuất, bán hàng.
- Giá trị thay đổi nhanh: Có thể hao mòn hoặc biến động giá trị nhanh chóng, ví dụ như hàng hóa, nguyên vật liệu.
- Quản lý riêng biệt: Cần được ghi nhận và quản lý cẩn thận trong các báo cáo tài chính, ảnh hưởng trực tiếp đến dòng tiền của doanh nghiệp.
Phân Biệt Tài Sản Lưu Động và Tài Sản Cố Định
Để có cái nhìn toàn diện, việc phân biệt tài sản lưu động và tài sản cố định là điều cần thiết. Đây là hai loại tài sản chủ chốt trong kế toán và quản lý tài chính doanh nghiệp, với những đặc tính hoàn toàn khác biệt:
| Tiêu chí | Tài sản lưu động | Tài sản cố định |
|---|---|---|
| Thời gian sử dụng | Ngắn hạn, chuyển đổi thành tiền mặt trong vòng 1 năm hoặc 1 chu kỳ kinh doanh. | Dài hạn, sử dụng trên 1 năm, phục vụ sản xuất, kinh doanh lâu dài. |
| Tính thanh khoản | Cao, dễ chuyển đổi thành tiền mặt (tiền mặt, hàng tồn kho, khoản phải thu). | Thấp, khó chuyển đổi thành tiền mặt nhanh chóng (nhà xưởng, máy móc). |
| Giá trị | Không yêu cầu giá trị tối thiểu, có thể là những khoản nhỏ lẻ. | Thường có giá trị lớn, từ 10 triệu đồng trở lên theo quy định. |
| Luân chuyển về mặt giá trị | Thường xuyên thay đổi hình thái trong chu kỳ kinh doanh: Tiền → Hàng → Tiền. | Giữ nguyên hình thái vật chất ban đầu trong quá trình sử dụng. |
| Khấu hao | Không trích khấu hao. | Phải trích khấu hao theo thời gian sử dụng. |
| Mục đích sử dụng | Đáp ứng nhu cầu thanh toán ngắn hạn, duy trì hoạt động kinh doanh hàng ngày. | Phục vụ hoạt động sản xuất, kinh doanh lâu dài, tạo giá trị bền vững. |
| Vai trò | Ảnh hưởng trực tiếp đến khả năng thanh khoản và dòng tiền ngắn hạn. | Ảnh hưởng đến cấu trúc vốn dài hạn và hiệu quả đầu tư của doanh nghiệp. |
Tài Sản Lưu Động Bao Gồm Những Gì?
 Tài sản lưu động bao gồm những gì
Dựa trên đặc điểm kinh tế và khả năng chuyển đổi, tài sản lưu động được phân thành các nhóm chính, mỗi nhóm có vai trò riêng biệt trong hoạt động kinh doanh:
-
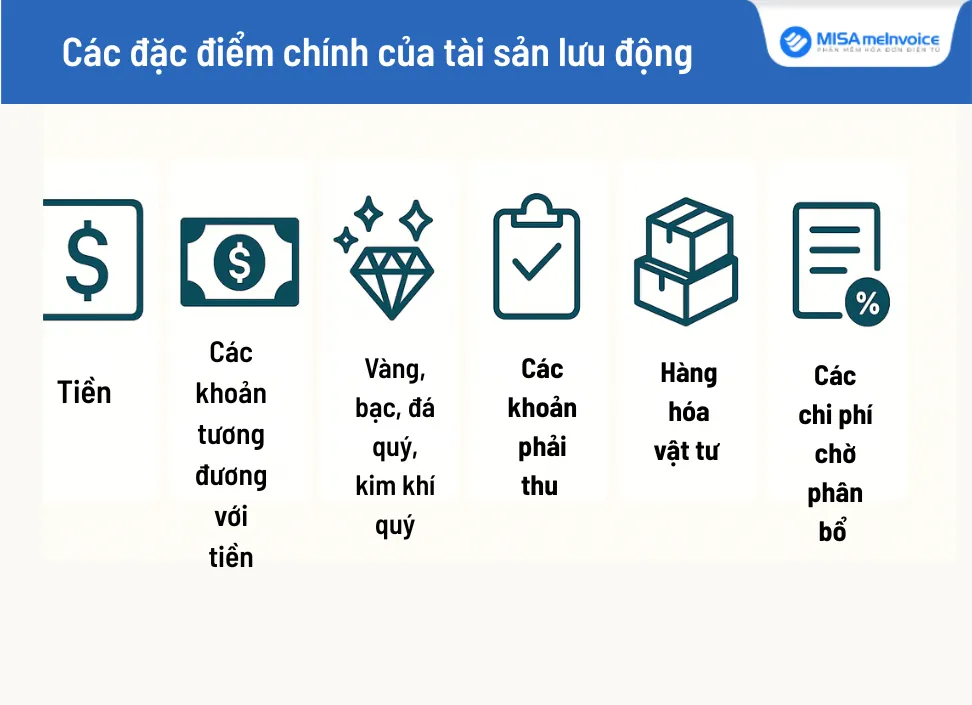
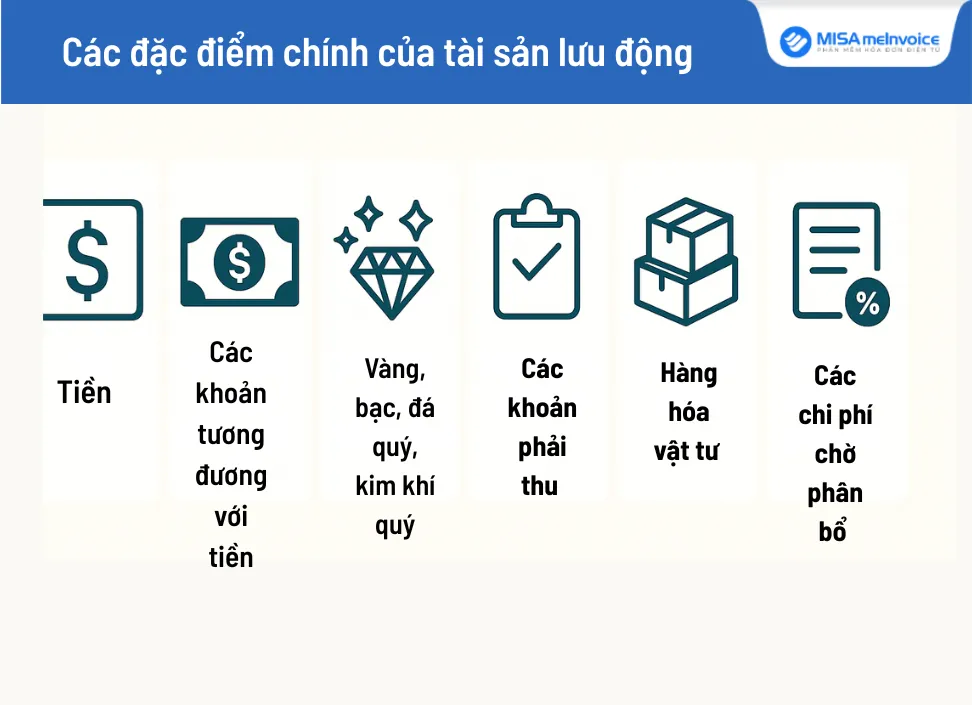
Tiền: Đây là tài sản có tính thanh khoản cao nhất, sẵn sàng để thanh toán hoặc giao dịch. Bao gồm:
- Tiền mặt có trong quỹ.
- Tiền gửi tại các tài khoản ngân hàng.
- Tiền đang chuyển.
- Tiền gửi ngân hàng có kỳ hạn ngắn hạn.
- Tiền trong thanh toán, séc và các loại thẻ tín dụng, ATM.
-
Các khoản tương đương tiền: Là những tài sản có tính thanh khoản rất cao, dễ dàng chuyển đổi thành tiền trong thời gian ngắn (thường dưới 3 tháng) với rủi ro biến động giá trị thấp. Ví dụ:
- Chứng khoán ngắn hạn có tính thanh khoản cao như trái phiếu, cổ phiếu dễ bán trên thị trường.
- Giấy tờ thương mại ngắn hạn an toàn như kỳ phiếu thương mại, hối phiếu ngân hàng.
-
Vàng, bạc, đá quý, kim khí quý: Đây là các tài sản đặc biệt, thường được sử dụng để dự trữ giá trị hoặc đầu tư. Giá trị của nhóm tài sản này có thể rất lớn đối với một số ngành đặc thù như ngân hàng, tài chính, bảo hiểm.
-
Chi phí trả trước: Là các khoản chi phí doanh nghiệp đã chi trả nhưng giá trị được phân bổ dần trong ngắn hạn (dưới 12 tháng). Bao gồm:
- Tiền thuê văn phòng, nhà xưởng trả trước.
- Chi phí bảo hiểm, quảng cáo trả trước.
- Các khoản chi phí khác liên quan đến hoạt động kinh doanh ngắn hạn.
-
Các khoản phải thu: Là số tiền mà doanh nghiệp có quyền nhận từ khách hàng hoặc đối tác trong ngắn hạn, phát sinh từ hoạt động kinh doanh. Bao gồm:
- Phải thu khách hàng (tiền bán hàng hóa, dịch vụ chưa thu).
- Phải thu khác (tiền tạm ứng, tiền ký cược, ký quỹ ngắn hạn).
- Các khoản tín dụng thương mại từ hợp đồng mua bán.
-
Hàng hóa vật tư: Là các tài sản được lưu trữ để phục vụ sản xuất hoặc bán hàng, thuộc nhóm tài sản lưu động sản xuất và lưu thông. Bao gồm:
- Nguyên vật liệu chính, phụ, vật liệu bổ trợ, nhiên liệu.
- Sản phẩm dở dang (hàng đang trong quá trình sản xuất).
- Thành phẩm, hàng hóa (sản phẩm hoàn thành hoặc hàng mua để bán).
- Công cụ, dụng cụ có thời gian sử dụng dưới 1 năm.
-
Các chi phí chờ phân bổ: Là những khoản chi phí đã phát sinh nhưng chưa được phân bổ vào giá thành sản phẩm/dịch vụ, thường được xử lý trong ngắn hạn. Bao gồm:
- Chi phí nguyên vật liệu.
- Chi phí sản xuất chung.
- Các khoản chi phí khác chưa được đưa vào giá thành.
Phân Loại Tài Sản Lưu Động
Tài sản lưu động có thể được phân loại theo nhiều tiêu chí khác nhau, giúp doanh nghiệp có cái nhìn chi tiết hơn về cấu trúc và cách quản lý chúng.
Phân Loại Theo Lĩnh Vực Tham Gia
Dựa trên vai trò trong chu trình kinh doanh, tài sản lưu động được chia thành hai nhóm chính:
- Tài sản lưu động sản xuất: Được sử dụng trực tiếp trong quá trình sản xuất để đảm bảo hoạt động liên tục và tạo ra sản phẩm.
- Ví dụ: Nguyên vật liệu chính, phụ, nhiên liệu; công cụ, dụng cụ nhỏ dùng dưới 1 năm; sản phẩm dở dang.
- Tài sản lưu động lưu thông: Phục vụ quá trình tiêu thụ sản phẩm, thanh toán và lưu thông hàng hóa, liên quan đến hoạt động bán hàng và dòng tiền.
- Ví dụ: Thành phẩm, hàng hóa; tiền mặt, tiền gửi ngân hàng; các khoản phải thu ngắn hạn.
Phân Loại Theo Phương Thức Quản Lý
Tùy thuộc vào cách doanh nghiệp tổ chức và kiểm soát, tài sản lưu động được phân loại:
- Tài sản lưu động quản lý tập trung: Được quản lý bởi bộ phận tài chính hoặc kế toán, thường có giá trị lớn và ảnh hưởng trực tiếp đến dòng tiền.
- Ví dụ: Tiền mặt, tiền gửi ngân hàng; đầu tư tài chính ngắn hạn; các khoản phải thu lớn.
- Tài sản lưu động quản lý phân tán: Được quản lý bởi các bộ phận vận hành (kho, sản xuất, bán hàng), thường liên quan đến hoạt động hàng ngày.
- Ví dụ: Hàng tồn kho; chi phí trả trước ngắn hạn; các khoản phải thu nhỏ lẻ.
Phân Loại Theo Tính Thanh Khoản
Khả năng chuyển đổi thành tiền mặt là yếu tố quan trọng để phân loại tài sản lưu động:
- Tài sản có tính thanh khoản cao: Có thể chuyển đổi thành tiền mặt ngay lập tức hoặc trong thời gian rất ngắn (dưới 3 tháng) mà không bị mất giá trị đáng kể.
- Ví dụ: Tiền mặt, tiền gửi ngân hàng không kỳ hạn; chứng khoán ngắn hạn dễ bán.
- Tài sản có tính thanh khoản trung bình: Có thể chuyển đổi thành tiền trong vòng 3-12 tháng, nhưng cần thời gian hoặc phụ thuộc vào đối tác/thị trường.
- Ví dụ: Các khoản phải thu ngắn hạn; giấy tờ thương mại ngắn hạn; chi phí trả trước ngắn hạn.
- Tài sản có tính thanh khoản thấp: Khó chuyển đổi thành tiền nhanh chóng, cần thời gian xử lý hoặc chịu ảnh hưởng từ thị trường.
- Ví dụ: Hàng tồn kho (nguyên vật liệu, sản phẩm dở dang, thành phẩm); vàng, bạc, đá quý (giá trị phụ thuộc biến động thị trường); các khoản phải thu khó đòi.
Tầm Quan Trọng Của Tài Sản Lưu Động Đối Với Doanh Nghiệp
Tài sản lưu động giữ một vai trò thiết yếu, ảnh hưởng trực tiếp đến khả năng vận hành, thanh khoản và sự phát triển bền vững của doanh nghiệp. Nắm giữ một lượng tài sản lưu động hợp lý sẽ mang lại nhiều lợi ích chiến lược:
- Đảm bảo khả năng thanh toán: Giúp doanh nghiệp đáp ứng kịp thời các nghĩa vụ tài chính ngắn hạn như thanh toán cho nhà cung cấp, trả lương nhân viên và chi phí vận hành hàng ngày.
- Duy trì hoạt động sản xuất: Đảm bảo có đủ nguyên vật liệu, hàng tồn kho và chi phí trả trước, giúp quá trình sản xuất và bán hàng diễn ra liên tục, không bị gián đoạn.
- Quản lý dòng tiền hiệu quả: Giúp doanh nghiệp kiểm soát tốt các khoản phải thu và hàng tồn kho, từ đó tối ưu hóa dòng tiền ra vào và duy trì thanh khoản ổn định.
- Đánh giá khả năng tài chính: Tài sản lưu động là yếu tố quan trọng trong các chỉ số tài chính như hệ số thanh khoản, giúp các nhà đầu tư và đối tác đánh giá khả năng đáp ứng nghĩa vụ ngắn hạn của doanh nghiệp.
- Ứng phó với tình huống khẩn cấp: Các tài sản có tính thanh khoản cao như tiền mặt và chứng khoán ngắn hạn là nguồn lực dự phòng quý giá để xử lý các tình huống bất ngờ hoặc biến động thị trường.
- Tận dụng cơ hội kinh doanh: Doanh nghiệp có tài sản lưu động dồi dào có thể nhanh chóng nắm bắt các cơ hội như mua hàng với giá ưu đãi, đầu tư ngắn hạn sinh lời hoặc đáp ứng các đơn hàng lớn, giúp tăng trưởng doanh thu và lợi nhuận.
Công Thức và Ví Dụ Tính Tài Sản Lưu Động
Việc tính toán tài sản lưu động là bước cơ bản để đánh giá tình hình tài chính ngắn hạn của doanh nghiệp. Công thức tổng quát như sau:
Tài sản lưu động = Tiền mặt + Tiền gửi ở ngân hàng + Các khoản phải thu + Công nợ + Hàng tồn kho + Đầu tư ngắn hạn + Chi phí trả trước
Lưu ý: “Công nợ” trong ngữ cảnh này thường ám chỉ các khoản phải thu từ khách hàng, chứ không phải các khoản nợ phải trả của doanh nghiệp.
Ví dụ cụ thể:
Giả sử Công ty A có bảng cân đối kế toán tại ngày 31/12/2024 với các khoản mục sau:
- Tiền và tương đương tiền: 100 triệu đồng
- Các khoản phải thu ngắn hạn: 250 triệu đồng
- Hàng tồn kho: 400 triệu đồng
- Đầu tư tài chính ngắn hạn: 50 triệu đồng
- Chi phí trả trước ngắn hạn: 30 triệu đồng
- Tài sản ngắn hạn khác: 20 triệu đồng
Áp dụng công thức, tổng tài sản lưu động của Công ty A sẽ là:
Tài sản lưu động = 100 + 250 + 400 + 50 + 30 + 20 = 850 triệu đồng
Số liệu này cung cấp cái nhìn tổng quan về khả năng thanh khoản và sức khỏe tài chính ngắn hạn của doanh nghiệp.
Bí Quyết Nâng Cao Hiệu Quả Sử Dụng Tài Sản Lưu Động Trong Doanh Nghiệp
Để tối ưu hóa dòng tiền, giảm lãng phí và tăng khả năng cạnh tranh, doanh nghiệp cần áp dụng các phương pháp quản lý tài sản lưu động hiệu quả. Dưới đây là một số bí quyết quan trọng:
-
Quản lý hàng tồn kho hiệu quả:
- Giảm tồn kho dư thừa: Tối ưu hóa quy trình quản lý tồn kho để tránh lãng phí, giảm chi phí lưu kho và đảm bảo luôn có đủ hàng để sản xuất và bán hàng.
- Áp dụng hệ thống quản lý kho tự động: Sử dụng phần mềm để theo dõi và kiểm soát số lượng tồn kho, hạn chế tình trạng thiếu hoặc thừa hàng hóa, giúp đưa ra quyết định mua hàng chính xác hơn.
-
Tăng tốc thu hồi các khoản phải thu:
- Cải thiện chính sách tín dụng: Đảm bảo các điều khoản thanh toán rõ ràng, hợp lý và khuyến khích khách hàng thanh toán đúng hạn thông qua các ưu đãi hoặc phạt chậm trả.
- Theo dõi và nhắc nhở khách hàng: Sử dụng hệ thống nhắc nhở tự động hoặc đội ngũ chuyên trách để thu hồi nợ nhanh chóng, giảm tỷ lệ nợ xấu và cải thiện dòng tiền.
-
Tối ưu hóa quản lý tiền mặt:
- Duy trì số dư tiền mặt hợp lý: Đảm bảo có đủ tiền mặt để đáp ứng các nhu cầu thanh toán ngắn hạn mà không giữ quá nhiều tiền mặt không sinh lời.
- Đầu tư ngắn hạn thông minh: Sử dụng phần tiền mặt dư thừa để đầu tư vào các công cụ tài chính ngắn hạn có lãi suất cao như chứng khoán hoặc tiền gửi tiết kiệm có kỳ hạn ngắn.
-
Sử dụng công cụ tài chính hiệu quả:
- Đầu tư vào các tài sản sinh lời: Tìm kiếm cơ hội đầu tư vào các khoản đầu tư ngắn hạn như cổ phiếu, trái phiếu hoặc các chứng khoán khác để tạo ra lợi nhuận từ tài sản lưu động.
- Đảm bảo nguồn vốn hợp lý: Sử dụng các hình thức vay ngắn hạn hoặc tín dụng phù hợp để duy trì sự ổn định dòng tiền mà không làm gia tăng chi phí tài chính quá mức.
-
Kiểm soát chi phí và cải thiện quy trình vận hành:
- Cải thiện quy trình sản xuất và bán hàng: Đảm bảo các quy trình trong doanh nghiệp diễn ra trơn tru và hiệu quả, giúp giảm chi phí không cần thiết và tối ưu hóa sử dụng tài sản.
- Áp dụng công nghệ vào quy trình: Sử dụng phần mềm quản lý tài chính và ERP để theo dõi, phân tích các chỉ số tài chính, từ đó đưa ra quyết định đúng đắn trong việc quản lý tài sản lưu động.
-
Đánh giá và điều chỉnh chính sách tín dụng:
- Cải thiện chính sách tín dụng cho khách hàng: Đưa ra các điều khoản tín dụng rõ ràng, linh hoạt và kiểm soát tốt các khoản phải thu để tránh nợ xấu.
- Thường xuyên đánh giá chất lượng tín dụng: Kiểm tra định kỳ tình hình tài chính của khách hàng và điều chỉnh hạn mức tín dụng cho phù hợp để giảm thiểu rủi ro.
-
Lập kế hoạch dòng tiền chi tiết:
- Dự báo dòng tiền ngắn hạn: Lập kế hoạch dự báo dòng tiền thường xuyên để đảm bảo doanh nghiệp có đủ tài sản lưu động để đáp ứng nhu cầu thanh toán và các hoạt động kinh doanh khác.
- Quản lý dòng tiền linh hoạt: Tối ưu hóa các khoản phải trả và phải thu để đảm bảo tiền mặt luôn sẵn có cho các nhu cầu khẩn cấp và các cơ hội đầu tư bất ngờ.
Kết Luận
Hiểu rõ tài sản lưu động là gì và cách quản lý chúng hiệu quả là nền tảng vững chắc cho sự ổn định và phát triển của mỗi doanh nghiệp. Việc theo dõi, phân tích và tối ưu hóa từng thành phần của tài sản lưu động sẽ giúp doanh nghiệp không chỉ duy trì khả năng thanh khoản mà còn tạo ra lợi thế cạnh tranh, sẵn sàng ứng phó với mọi biến động thị trường.
Trong kỷ nguyên số, việc ứng dụng công nghệ vào quy trình quản lý tài chính – kế toán là xu hướng tất yếu. Các phần mềm chuyên nghiệp không chỉ giúp tự động hóa, tiết kiệm thời gian, chi phí mà còn đảm bảo tính chính xác, minh bạch, hỗ trợ đắc lực cho việc kiểm soát dòng tiền và quản lý các khoản phải thu – những bộ phận quan trọng của tài sản lưu động. Hãy chủ động nắm bắt các giải pháp công nghệ để nâng cao năng lực quản trị tài chính, đưa doanh nghiệp phát triển bền vững.
Câu hỏi thường gặp (FAQs)
1. Tại sao tài sản lưu động lại quan trọng đối với doanh nghiệp?
Tài sản lưu động quan trọng vì chúng đảm bảo khả năng thanh toán các khoản nợ ngắn hạn, duy trì hoạt động sản xuất kinh doanh liên tục, quản lý dòng tiền hiệu quả, và giúp doanh nghiệp ứng phó linh hoạt với các tình huống khẩn cấp hoặc tận dụng cơ hội mới trên thị trường.
2. Tiền mặt và các khoản tương đương tiền có phải là tài sản lưu động không?
Có, tiền mặt và các khoản tương đương tiền là hai loại tài sản lưu động có tính thanh khoản cao nhất. Chúng có thể dễ dàng chuyển đổi thành tiền mặt trong thời gian rất ngắn (thường dưới 3 tháng) mà không bị mất giá trị đáng kể, phục vụ trực tiếp cho các nhu cầu thanh toán.
3. Làm thế nào để phân biệt tài sản lưu động và tài sản cố định?
Điểm khác biệt chính nằm ở thời gian sử dụng và tính thanh khoản. Tài sản lưu động có thời gian sử dụng dưới 1 năm và dễ dàng chuyển đổi thành tiền mặt. Ngược lại, tài sản cố định có thời gian sử dụng trên 1 năm, giá trị lớn và khó chuyển đổi thành tiền mặt nhanh chóng.
4. Quản lý hàng tồn kho hiệu quả ảnh hưởng thế nào đến tài sản lưu động?
Quản lý hàng tồn kho hiệu quả giúp giảm lượng vốn bị “đóng băng” trong kho, tránh lãng phí do hàng hóa lỗi thời hoặc hư hỏng. Điều này giải phóng tiền mặt, cải thiện dòng tiền và nâng cao hiệu quả sử dụng tài sản lưu động của doanh nghiệp.
5. Các khoản phải thu có rủi ro gì đối với tài sản lưu động?
Các khoản phải thu nếu không được quản lý tốt có thể dẫn đến nợ xấu, làm chậm vòng quay vốn và ảnh hưởng trực tiếp đến dòng tiền của doanh nghiệp. Việc chậm thu hồi hoặc không thu hồi được nợ làm giảm lượng tiền mặt sẵn có, gây áp lực lên khả năng thanh toán.
Bài viết liên quan