Ngân sách nhà nước (NSNN) là một trong những trụ cột quan trọng nhất của nền kinh tế, đóng vai trò then chốt trong việc điều hành và phát triển đất nước. Nó không chỉ là bức tranh tài chính phản ánh sức khỏe kinh tế mà còn là công cụ để Nhà nước thực hiện các chức năng, nhiệm vụ của mình, từ duy trì an ninh quốc phòng đến phát triển giáo dục, y tế và cơ sở hạ tầng. Việc hiểu rõ về NSNN, các khoản thu chi, và những quy định pháp luật liên quan sẽ giúp mỗi công dân nắm bắt được cách thức vận hành của bộ máy nhà nước, đồng thời ý thức hơn về trách nhiệm và quyền lợi của mình.
Bài viết này sẽ đi sâu làm rõ khái niệm ngân sách nhà nước, các thành phần cấu tạo, các khoản thu và chi cụ thể, cùng với những điều kiện bắt buộc khi thực hiện các hoạt động tài chính này theo quy định của pháp luật Việt Nam.
Ngân sách nhà nước là gì và cấu thành từ những yếu tố nào?
Để hình dung rõ ràng về Ngân sách nhà nước, chúng ta cần căn cứ vào các quy định pháp luật hiện hành. Theo Khoản 14 Điều 4 Luật Ngân sách nhà nước 2015, NSNN được định nghĩa là toàn bộ các khoản thu, chi của Nhà nước được dự toán và thực hiện trong một khoảng thời gian nhất định do cơ quan nhà nước có thẩm quyền quyết định để bảo đảm thực hiện các chức năng, nhiệm vụ của Nhà nước.
Nói một cách dễ hiểu, đây là một kế hoạch tài chính tổng thể của quốc gia, bao gồm tất cả nguồn tiền mà Nhà nước sẽ thu vào và cách thức Nhà nước sẽ chi tiêu số tiền đó trong một giai đoạn cụ thể (thường là một năm tài chính). Mục đích cuối cùng là để duy trì hoạt động của bộ máy Nhà nước và phục vụ lợi ích chung của cộng đồng.
NSNN ở Việt Nam được phân chia thành hai cấp chính, phản ánh cấu trúc hành chính từ trung ương đến địa phương:
-
Ngân sách trung ương: Bao gồm các khoản thu và chi thuộc nhiệm vụ của cấp trung ương. Đây là nguồn lực tài chính cấp quốc gia, dùng để thực hiện các chính sách lớn, quốc phòng, an ninh, các dự án trọng điểm quốc gia, và điều tiết vĩ mô nền kinh tế.
-
Ngân sách địa phương: Bao gồm các khoản thu được phân cấp cho địa phương hưởng, các khoản bổ sung từ ngân sách trung ương, và các khoản chi thuộc nhiệm vụ của cấp địa phương. Ngân sách địa phương lại được chia thành nhiều cấp nhỏ hơn để phù hợp với cơ cấu hành chính:
- Ngân sách tỉnh, thành phố trực thuộc trung ương (gọi chung là ngân sách tỉnh): Bao gồm ngân sách cấp tỉnh và ngân sách của các huyện, quận, thị xã, thành phố thuộc tỉnh, thành phố thuộc thành phố trực thuộc trung ương.
- Ngân sách huyện, quận, thị xã, thành phố thuộc tỉnh, thành phố thuộc thành phố trực thuộc trung ương (gọi chung là ngân sách huyện): Bao gồm ngân sách cấp huyện và ngân sách của các xã, phường, thị trấn.
- Ngân sách các xã, phường, thị trấn (gọi chung là ngân sách cấp xã).
Như vậy, ngân sách nhà nước là một hệ thống tài chính phức tạp, được tổ chức chặt chẽ từ trung ương xuống địa phương, đảm bảo mọi hoạt động của Nhà nước đều có nguồn lực tài chính để vận hành và phát triển.
 Ngân sách nhà nước là tổng hợp các khoản thu và chi để thực hiện chức năng, nhiệm vụ của Nhà nước
Các nguồn thu quan trọng của Ngân sách nhà nước Việt Nam
Các khoản thu của ngân sách nhà nước là nguồn lực tài chính để Nhà nước thực hiện các nhiệm vụ của mình. Các nguồn thu này rất đa dạng và được quy định chi tiết tại Khoản 1 Điều 5 Luật Ngân sách nhà nước 2015, và được hướng dẫn bởi Điều 2 Nghị định 163/2016/NĐ-CP. Dưới đây là những nguồn thu chính:
- Thuế: Đây là nguồn thu lớn nhất và quan trọng nhất, bao gồm các loại thuế do tổ chức, cá nhân nộp theo quy định của các luật thuế như thuế thu nhập cá nhân, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, v.v.
- Lệ phí: Các khoản tiền mà tổ chức, cá nhân phải nộp khi được cơ quan nhà nước giải quyết các thủ tục hành chính, ví dụ như lệ phí trước bạ, lệ phí cấp giấy tờ.
- Phí từ hoạt động dịch vụ do cơ quan nhà nước thực hiện: Ví dụ như phí thẩm định, phí cấp phép.
- Phí từ hoạt động dịch vụ do đơn vị sự nghiệp công lập và doanh nghiệp nhà nước thực hiện: Sau khi trừ đi phần được trích lại để bù đắp chi phí.
- Các khoản nộp từ hoạt động kinh tế của Nhà nước: Bao gồm lợi nhuận từ các hoạt động thăm dò, khai thác dầu khí; thu hồi vốn đầu tư của Nhà nước tại các tổ chức kinh tế; thu cổ tức, lợi nhuận từ các công ty có vốn góp của Nhà nước; lợi nhuận sau thuế của doanh nghiệp nhà nước; chênh lệch thu lớn hơn chi của Ngân hàng Nhà nước Việt Nam; và thu hồi tiền cho vay của Nhà nước.
- Huy động đóng góp từ các cơ quan, tổ chức, cá nhân: Theo quy định của pháp luật.
- Thu từ bán tài sản nhà nước: Kể cả thu từ chuyển nhượng quyền sử dụng đất, chuyển mục đích sử dụng đất do các cơ quan, đơn vị, tổ chức của Nhà nước quản lý.
- Tiền sử dụng đất; tiền cho thuê đất, thuê mặt nước; tiền sử dụng khu vực biển; tiền cho thuê và tiền bán nhà ở thuộc sở hữu nhà nước.
- Thu từ tài sản được xác lập quyền sở hữu của Nhà nước: Bao gồm thu cấp quyền khai thác khoáng sản, thu cấp quyền khai thác tài nguyên nước.
- Tiền thu từ xử phạt vi phạm hành chính, phạt, tịch thu khác: Theo quy định của pháp luật.
- Các khoản đóng góp tự nguyện: Từ các tổ chức, cá nhân trong và ngoài nước.
- Các khoản viện trợ không hoàn lại: Từ chính phủ các nước, các tổ chức, cá nhân ở ngoài nước cho Nhà nước, Chính phủ Việt Nam, hoặc cho cơ quan nhà nước ở địa phương.
- Thu từ quỹ dự trữ tài chính: Theo quy định tại Điều 11 Luật Ngân sách nhà nước.
- Các khoản thu khác: Theo quy định của pháp luật.
Những nguồn thu này tạo nên “nguồn sống” cho mọi hoạt động của Nhà nước, đảm bảo duy trì và phát triển đất nước bền vững.
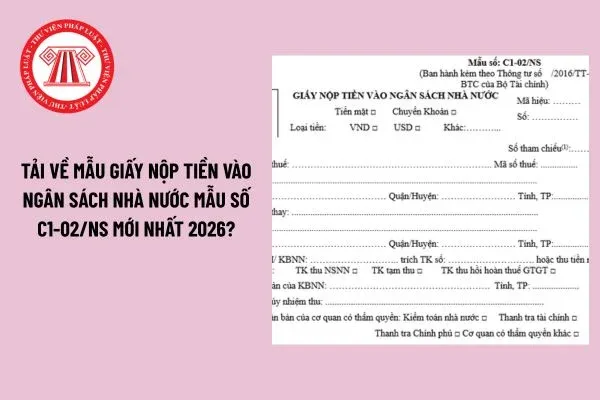 Biểu mẫu giấy nộp tiền vào ngân sách nhà nước thể hiện sự minh bạch trong các khoản thu
Ngân sách nhà nước được chi vào những mục đích thiết yếu nào?
Các khoản chi của ngân sách nhà nước là việc sử dụng nguồn lực tài chính để thực hiện các nhiệm vụ và chức năng của Nhà nước, hướng đến mục tiêu phục vụ người dân và phát triển đất nước. Khoản 2 Điều 5 Luật Ngân sách nhà nước 2015, cùng với Điều 3 Nghị định 163/2016/NĐ-CP, quy định rõ ràng về các lĩnh vực chi tiêu này:
- Chi đầu tư phát triển: Đây là các khoản chi nhằm xây dựng cơ sở hạ tầng, nâng cao năng lực sản xuất và dịch vụ quốc gia. Bao gồm:
- Chi đầu tư xây dựng cơ bản cho các dự án trong nhiều lĩnh vực.
- Đầu tư và hỗ trợ vốn cho các doanh nghiệp cung cấp sản phẩm, dịch vụ công ích, các tổ chức kinh tế, tài chính.
- Các khoản chi đầu tư phát triển khác theo quy định pháp luật.
- Chi dự trữ quốc gia: Dùng để duy trì các kho dự trữ chiến lược của quốc gia như lương thực, vật tư y tế, quốc phòng, nhằm ứng phó với thiên tai, dịch bệnh hoặc các tình huống khẩn cấp.
- Chi thường xuyên cho các lĩnh vực: Đây là các khoản chi nhằm duy trì hoạt động ổn định của bộ máy nhà nước và cung cấp dịch vụ công cơ bản. Các lĩnh vực chính bao gồm:
- Quốc phòng, an ninh và trật tự, an toàn xã hội.
- Sự nghiệp giáo dục – đào tạo và dạy nghề, khoa học và công nghệ, y tế, dân số và gia đình.
- Sự nghiệp văn hóa thông tin, phát thanh, truyền hình, thông tấn, thể dục thể thao, bảo vệ môi trường.
- Các hoạt động kinh tế.
- Hoạt động của các cơ quan nhà nước, cơ quan Đảng, và các tổ chức chính trị – xã hội.
- Chi bảo đảm xã hội, bao gồm cả chi hỗ trợ thực hiện các chính sách xã hội.
- Các khoản chi thường xuyên khác theo quy định của pháp luật.
- Chi trả lãi, phí và chi phí phát sinh khác từ các khoản vay của Chính phủ, chính quyền địa phương cấp tỉnh.
- Chi viện trợ của ngân sách trung ương cho các Chính phủ, tổ chức ngoài nước.
- Chi cho vay theo quy định của pháp luật.
- Chi bổ sung quỹ dự trữ tài chính.
- Chi chuyển nguồn từ ngân sách năm trước sang ngân sách năm sau.
- Chi bổ sung cân đối ngân sách, bổ sung có mục tiêu từ ngân sách cấp trên cho ngân sách cấp dưới.
Các khoản chi này thể hiện cam kết của Nhà nước trong việc xây dựng một xã hội phát triển, an toàn và công bằng, đồng thời đảm bảo sự ổn định và bền vững của quốc gia.
 Các nhiệm vụ chi ngân sách nhà nước được phân bổ từ nguồn chi đầu tư công và chi thường xuyên
Điều kiện để thực hiện các hoạt động thu – chi Ngân sách nhà nước
Để đảm bảo tính minh bạch, hiệu quả và đúng pháp luật trong quản lý ngân sách, việc thu và chi ngân sách nhà nước phải tuân thủ các điều kiện nghiêm ngặt. Điều 12 Luật Ngân sách nhà nước 2015 quy định cụ thể về các điều kiện này:
Đối với thu ngân sách nhà nước
- Tuân thủ quy định pháp luật: Mọi hoạt động thu ngân sách nhà nước phải được thực hiện theo đúng quy định của Luật Ngân sách nhà nước, các luật về thuế và các quy định pháp luật khác có liên quan về thu ngân sách nhà nước. Điều này đảm bảo rằng không có khoản thu nào được đặt ra một cách tùy tiện hay trái phép.
Đối với chi ngân sách nhà nước
Việc chi ngân sách nhà nước chỉ được thực hiện khi đáp ứng đồng thời nhiều điều kiện, bao gồm:
- Có trong dự toán ngân sách được giao: Khoản chi phải nằm trong kế hoạch dự toán ngân sách đã được cơ quan có thẩm quyền phê duyệt, trừ các trường hợp đặc biệt được quy định tại Điều 51 của Luật này.
- Có quyết định chi của thủ trưởng đơn vị hoặc người được ủy quyền: Đảm bảo rằng mỗi khoản chi đều có sự phê duyệt từ cấp có thẩm quyền, tăng cường trách nhiệm giải trình.
- Đáp ứng các điều kiện cụ thể theo từng trường hợp:
- Chi đầu tư xây dựng cơ bản: Phải tuân thủ các quy định của pháp luật về đầu tư công và xây dựng, đảm bảo tính hiệu quả và đúng quy trình.
- Chi thường xuyên: Phải đảm bảo đúng chế độ, tiêu chuẩn, định mức chi ngân sách do cơ quan nhà nước có thẩm quyền quy định. Đối với các cơ quan, đơn vị được giao quyền tự chủ, tự chịu trách nhiệm về kinh phí, việc chi tiêu sẽ theo quy chế chi tiêu nội bộ nhưng phải phù hợp với dự toán được giao tự chủ.
- Chi dự trữ quốc gia: Phải tuân thủ các điều kiện theo quy định của pháp luật về dự trữ quốc gia.
- Chi cho gói thầu: Các gói thầu thuộc các nhiệm vụ, chương trình, dự án cần phải đấu thầu để lựa chọn nhà thầu cung cấp dịch vụ tư vấn, mua sắm hàng hóa, xây lắp phải được tổ chức đấu thầu theo đúng quy định của pháp luật về đấu thầu, đảm bảo cạnh tranh và minh bạch.
- Chi cho công việc đặt hàng, giao kế hoạch: Phải tuân thủ quy định về giá hoặc phí và lệ phí do cơ quan có thẩm quyền ban hành.
Những điều kiện chặt chẽ này giúp kiểm soát chặt chẽ quá trình thu và chi ngân sách, ngăn chặn các hành vi lãng phí, tham nhũng và đảm bảo nguồn lực quốc gia được sử dụng hiệu quả nhất.
 Dự toán ngân sách nhà nước phải đáp ứng các yêu cầu và căn cứ pháp lý để đảm bảo tính chính xác
Hành vi tự ý đặt ra khoản chi cho Ngân sách nhà nước có bị cấm không?
Câu trả lời là KHÔNG THỂ. Trong lĩnh vực ngân sách, việc tuân thủ pháp luật là điều kiện tiên quyết. Mọi khoản thu và chi đều phải nằm trong khuôn khổ pháp lý chặt chẽ.
Khoản 3 Điều 18 Luật Ngân sách nhà nước 2015 đã quy định rõ các hành vi bị cấm trong lĩnh vực ngân sách, trong đó bao gồm:
“3. Chi không có dự toán, trừ trường hợp quy định tại Điều 51 của Luật này; chi không đúng dự toán ngân sách được giao; chi sai chế độ, tiêu chuẩn, định mức chi, không đúng mục đích; tự đặt ra các khoản chi trái với quy định của pháp luật.”
Như vậy, việc bất kỳ cá nhân hay tổ chức nào tự ý đặt ra các khoản chi cho ngân sách nhà nước mà không có trong dự toán, không đúng quy định pháp luật, hoặc trái với chế độ, tiêu chuẩn, định mức đều là hành vi vi phạm pháp luật nghiêm trọng. Quy định này nhằm đảm bảo tính kỷ luật, minh bạch và hiệu quả trong quản lý tài chính công, tránh tình trạng lạm quyền và thất thoát ngân sách.
Kết luận
Ngân sách nhà nước là một khái niệm rộng lớn và đóng vai trò huyết mạch trong sự vận hành của một quốc gia. Từ việc thu thập các nguồn lực tài chính đa dạng đến việc phân bổ chúng vào các mục đích thiết yếu như đầu tư phát triển, an sinh xã hội, quốc phòng an ninh và duy trì bộ máy hành chính, NSNN đều được quản lý chặt chẽ theo các quy định pháp luật.
Việc hiểu rõ về cấu trúc, các khoản thu chi, và những điều kiện pháp lý liên quan không chỉ giúp chúng ta nắm bắt được bức tranh tài chính quốc gia mà còn nâng cao ý thức về trách nhiệm công dân trong việc đóng góp và giám sát hiệu quả các nguồn lực này. Sự minh bạch và tuân thủ pháp luật trong mọi hoạt động ngân sách là chìa khóa để xây dựng một nền kinh tế vững mạnh và một xã hội công bằng, phát triển.
Câu hỏi thường gặp về Ngân sách nhà nước
1. Ngân sách nhà nước là gì?
Ngân sách nhà nước là toàn bộ các khoản thu và chi của Nhà nước được dự toán và thực hiện trong một khoảng thời gian nhất định, do cơ quan nhà nước có thẩm quyền quyết định để đảm bảo thực hiện các chức năng, nhiệm vụ của Nhà nước.
2. Ngân sách nhà nước ở Việt Nam gồm mấy cấp?
Ngân sách nhà nước ở Việt Nam bao gồm ngân sách trung ương và ngân sách địa phương. Ngân sách địa phương lại được chia thành ngân sách tỉnh, ngân sách huyện và ngân sách cấp xã.
3. Các khoản thu chính của ngân sách nhà nước là gì?
Các khoản thu chính của ngân sách nhà nước bao gồm thuế, lệ phí, phí từ các hoạt động dịch vụ, các khoản nộp từ hoạt động kinh tế của Nhà nước, tiền sử dụng đất, thu từ tài sản được xác lập quyền sở hữu của Nhà nước, tiền thu từ xử phạt hành chính, các khoản đóng góp tự nguyện và viện trợ không hoàn lại.
4. Ngân sách nhà nước được chi vào những mục đích nào?
Ngân sách nhà nước được chi vào nhiều mục đích quan trọng như chi đầu tư phát triển (xây dựng cơ bản, hỗ trợ doanh nghiệp), chi dự trữ quốc gia, chi thường xuyên (quốc phòng, an ninh, giáo dục, y tế, văn hóa, xã hội, hoạt động của cơ quan nhà nước), chi trả nợ vay, chi viện trợ, và chi bổ sung quỹ dự trữ tài chính.
5. Cá nhân/tổ chức có được tự ý đặt ra khoản chi cho ngân sách nhà nước không?
Không. Việc tự ý đặt ra các khoản chi cho ngân sách nhà nước là hành vi bị cấm theo quy định của pháp luật (Khoản 3 Điều 18 Luật Ngân sách nhà nước 2015). Mọi khoản chi phải có trong dự toán, đúng chế độ, tiêu chuẩn và mục đích đã được phê duyệt.
Bài viết liên quan