Trong bối cảnh kinh doanh hiện đại, việc quản lý dòng tiền hiệu quả là yếu tố then chốt giúp doanh nghiệp phát triển bền vững. Một trong những công cụ tài chính được sử dụng rộng rãi để khuyến khích thanh toán sớm và tối ưu hóa nguồn vốn chính là “chiết khấu thanh toán”. Tuy nhiên, không phải ai cũng hiểu rõ bản chất, quy định pháp lý và cách hạch toán chính xác khoản mục này, dẫn đến những sai sót không đáng có trong hoạt động kế toán.
Bài viết này của chúng tôi sẽ cung cấp cho bạn cái nhìn toàn diện về chiết khấu thanh toán, từ định nghĩa cơ bản, cách phân biệt với chiết khấu thương mại, các quy định pháp luật liên quan, đến hướng dẫn hạch toán chi tiết theo Thông tư 200 và 133. Hãy cùng khám phá để nắm vững kiến thức, tự tin áp dụng và tối ưu hóa quản lý tài chính cho doanh nghiệp của bạn!
Chiết Khấu Thanh Toán Là Gì? Hiểu Rõ Bản Chất Để Tối Ưu Tài Chính
Định Nghĩa Chiết Khấu Thanh Toán
Theo Chuẩn mực kế toán Việt Nam số 14, chiết khấu thanh toán là khoản tiền mà người bán giảm trừ cho người mua. Khoản giảm trừ này phát sinh khi người mua thực hiện nghĩa vụ thanh toán tiền mua hàng trước thời hạn đã được quy định trong hợp đồng. Đây là một cơ chế khuyến khích tài chính, không liên quan đến chất lượng hay số lượng hàng hóa/dịch vụ, mà hoàn toàn dựa trên yếu tố thời gian thanh toán.
Bản Chất Và Vai Trò Trong Kinh Doanh
Về bản chất, chiết khấu thanh toán (Payment Discount) là một hoạt động giảm giá mang tính tài chính, được thỏa thuận giữa người bán và người mua dựa trên một tỷ lệ phần trăm nhất định. Đối với người bán, khoản chiết khấu này được ghi nhận là chi phí tài chính (tài khoản 635), bởi nó đại diện cho chi phí để thu hồi công nợ nhanh hơn, giảm rủi ro nợ khó đòi và cải thiện dòng tiền. Ngược lại, đối với người mua, đây là một doanh thu hoạt động tài chính (tài khoản 515), giúp giảm tổng chi phí mua hàng và tăng hiệu quả sử dụng vốn.
Điều quan trọng cần lưu ý là chiết khấu thanh toán không được ghi giảm trực tiếp trên hóa đơn bán hàng gốc, mà sẽ được xử lý thông qua các chứng từ riêng biệt như phiếu thu, phiếu chi hoặc bảng khấu trừ công nợ, phản ánh đúng bản chất tài chính của nghiệp vụ này.
Ví dụ: Một doanh nghiệp A bán hàng cho doanh nghiệp B với tổng giá trị hợp đồng 110.000.000 VNĐ (bao gồm VAT). Hợp đồng quy định nếu B thanh toán trước 7 ngày, sẽ được hưởng chiết khấu 1%. Nếu B thanh toán sớm, khoản chiết khấu là 1% x 110.000.000 = 1.100.000 VNĐ. Số tiền B thực thanh toán chỉ còn 108.900.000 VNĐ.
Phân Biệt Chiết Khấu Thanh Toán Và Chiết Khấu Thương Mại: Tránh Nhầm Lẫn Trong Hạch Toán
Trong thực tế kế toán, nhiều doanh nghiệp thường nhầm lẫn giữa chiết khấu thanh toán và chiết khấu thương mại, dẫn đến việc hạch toán sai. Theo Chuẩn mực số 14, chiết khấu thương mại là khoản giảm giá niêm yết mà doanh nghiệp bán dành cho khách hàng mua hàng với số lượng lớn hoặc đạt doanh số nhất định. Dưới đây là bảng so sánh chi tiết giúp bạn phân biệt rõ ràng hai khái niệm này:
| Tiêu chí | Chiết khấu thanh toán | Chiết khấu thương mại |
|---|---|---|
| Khái niệm | Khoản giảm trừ khi khách hàng thanh toán trước hạn. | Khoản giảm trừ khi khách hàng mua số lượng lớn/đạt doanh số. |
| Mục đích | Khuyến khích khách hàng thanh toán sớm. | Khuyến khích khách hàng mua hàng số lượng lớn, thúc đẩy doanh số. |
| Hóa đơn | Không ghi trên hóa đơn gốc. Xử lý bằng chứng từ thu/chi riêng. | Ghi điều chỉnh giá trị trực tiếp trên hóa đơn bán hàng hoặc xuất hóa đơn điều chỉnh. |
| Thời điểm phát sinh | Phát sinh khi thanh toán, dựa trên thời gian thanh toán. | Phát sinh khi lập đơn hàng hoặc kết thúc chương trình, dựa trên số lượng/doanh số mua. |
| Bản chất kế toán | – Bên bán: Chi phí tài chính (TK 635). – Bên mua: Doanh thu hoạt động tài chính (TK 515). |
– Bên bán: Giảm trừ doanh thu (TK 521). – Bên mua: Giảm giá trị hàng hóa mua vào (TK 156, TK 133). |
| Ảnh hưởng đến thuế GTGT | Không làm giảm thuế GTGT. | Làm giảm thuế GTGT (do giảm doanh thu). |
| Ảnh hưởng đến thuế TNDN | – Bên bán: Là chi phí được trừ khi tính thuế TNDN (nếu đủ điều kiện). – Bên mua: Là thu nhập chịu thuế TNDN. |
Làm giảm thuế TNDN cho cả bên bán và bên mua. |
| Tài khoản hạch toán | – Bên bán: Nợ 635 / Có 131 (hoặc 111, 112). – Bên mua: Nợ 331 (hoặc 111, 112) / Có 515. |
– Bên bán: Nợ 521 / Có 111, 112, 131; Kết chuyển Nợ 511 / Có 521. – Bên mua: Nợ 111, 112, 331 / Có 156, 133. |
Những Quy Định Quan Trọng Về Chiết Khấu Thanh Toán Theo Pháp Luật Việt Nam
Việc nắm rõ các quy định pháp luật liên quan đến chiết khấu thanh toán là vô cùng cần thiết để doanh nghiệp thực hiện đúng và tránh các rủi ro về thuế.
Chiết Khấu Thanh Toán Có Cần Xuất Hóa Đơn GTGT Không?
Theo Điều 3 Thông tư 39/2014/TT-BTC (sửa đổi bởi Thông tư 119/2014/TT-BTC) và Điều 5 Thông tư 219/2013/TT-BTC, hóa đơn GTGT được lập để ghi nhận các giao dịch cung cấp hàng hóa, dịch vụ chịu thuế hoặc không chịu thuế. Chiết khấu thanh toán không phải là giao dịch mua bán hàng hóa hay dịch vụ mà mang bản chất tài chính (chi phí tài chính của người bán, doanh thu tài chính của người mua).
Do đó, chiết khấu thanh toán không thuộc phạm vi phải xuất hóa đơn GTGT và không chịu thuế GTGT. Hóa đơn GTGT ban đầu đã phản ánh đầy đủ giá trị hàng hóa/dịch vụ và thuế GTGT. Khoản chiết khấu này phát sinh sau đó là một giao dịch tài chính riêng biệt, không làm thay đổi giá trị hóa đơn ban đầu và không điều chỉnh thuế GTGT. Thay vào đó, nó được xử lý qua các chứng từ kế toán nội bộ như phiếu thu, phiếu chi hoặc bảng đối chiếu công nợ.
Chiết Khấu Thanh Toán Và Ảnh Hưởng Đến Thuế TNDN
Chiết khấu thanh toán có thể được khấu trừ khi tính thuế thu nhập doanh nghiệp (TNDN) nếu đáp ứng các điều kiện quy định tại Điều 4, Thông tư 96/2015/TT-BTC (sửa đổi, bổ sung Điều 6 Thông tư số 78/2014/TT-BTC). Cụ thể, khoản chi này phải:
- Phát sinh thực tế liên quan đến hoạt động sản xuất, kinh doanh.
- Có đầy đủ hóa đơn, chứng từ hợp pháp theo quy định.
- Nếu có hóa đơn mua hàng hóa, dịch vụ từ 20 triệu đồng trở lên (đã bao gồm GTGT), phải có chứng từ thanh toán không dùng tiền mặt.
Như vậy, chiết khấu thanh toán của bên bán sẽ được coi là chi phí hợp lý được trừ khi tính thuế TNDN nếu có hợp đồng mua bán và chứng từ thanh toán đầy đủ, ghi rõ điều khoản chiết khấu. Ngược lại, đối với bên mua, khoản chiết khấu thanh toán nhận được sẽ là thu nhập chịu thuế TNDN theo Khoản 15 Điều 7 Thông tư 78/2014/TT-BTC.
Xử Lý Chiết Khấu Thanh Toán Cho Cá Nhân: Vấn Đề Thuế TNCN
Đối với trường hợp chi trả chiết khấu thanh toán cho cá nhân, Công văn 1162/TCT-TNCN năm 2016 quy định doanh nghiệp chi trả có trách nhiệm khai và nộp thuế thu nhập cá nhân (TNCN) thay cho cá nhân nhận chiết khấu.
- Đối với cá nhân là đại lý bán hàng/hộ kinh doanh: Khoản chiết khấu thanh toán này thuộc thu nhập chịu thuế TNCN từ hoạt động kinh doanh. Doanh nghiệp chi trả phải khai thuế và nộp thuế thay cho cá nhân theo mẫu số 01/CNKD, với thuế suất TNCN áp dụng là 1% trên khoản chiết khấu thanh toán (theo Khoản 2 Điều 8 Thông tư 111/2013/TT-BTC và Thông tư 92/2015/TT-BTC). Phụ lục I, Thông tư 40/2021/TT-BTC cũng quy định mức thuế suất này, hoặc có trường hợp là 0.5% tùy ngành nghề.
- Đối với cá nhân không phải kinh doanh (chỉ mua để sử dụng): Khoản chiết khấu thanh toán này không phải nộp thuế TNCN.
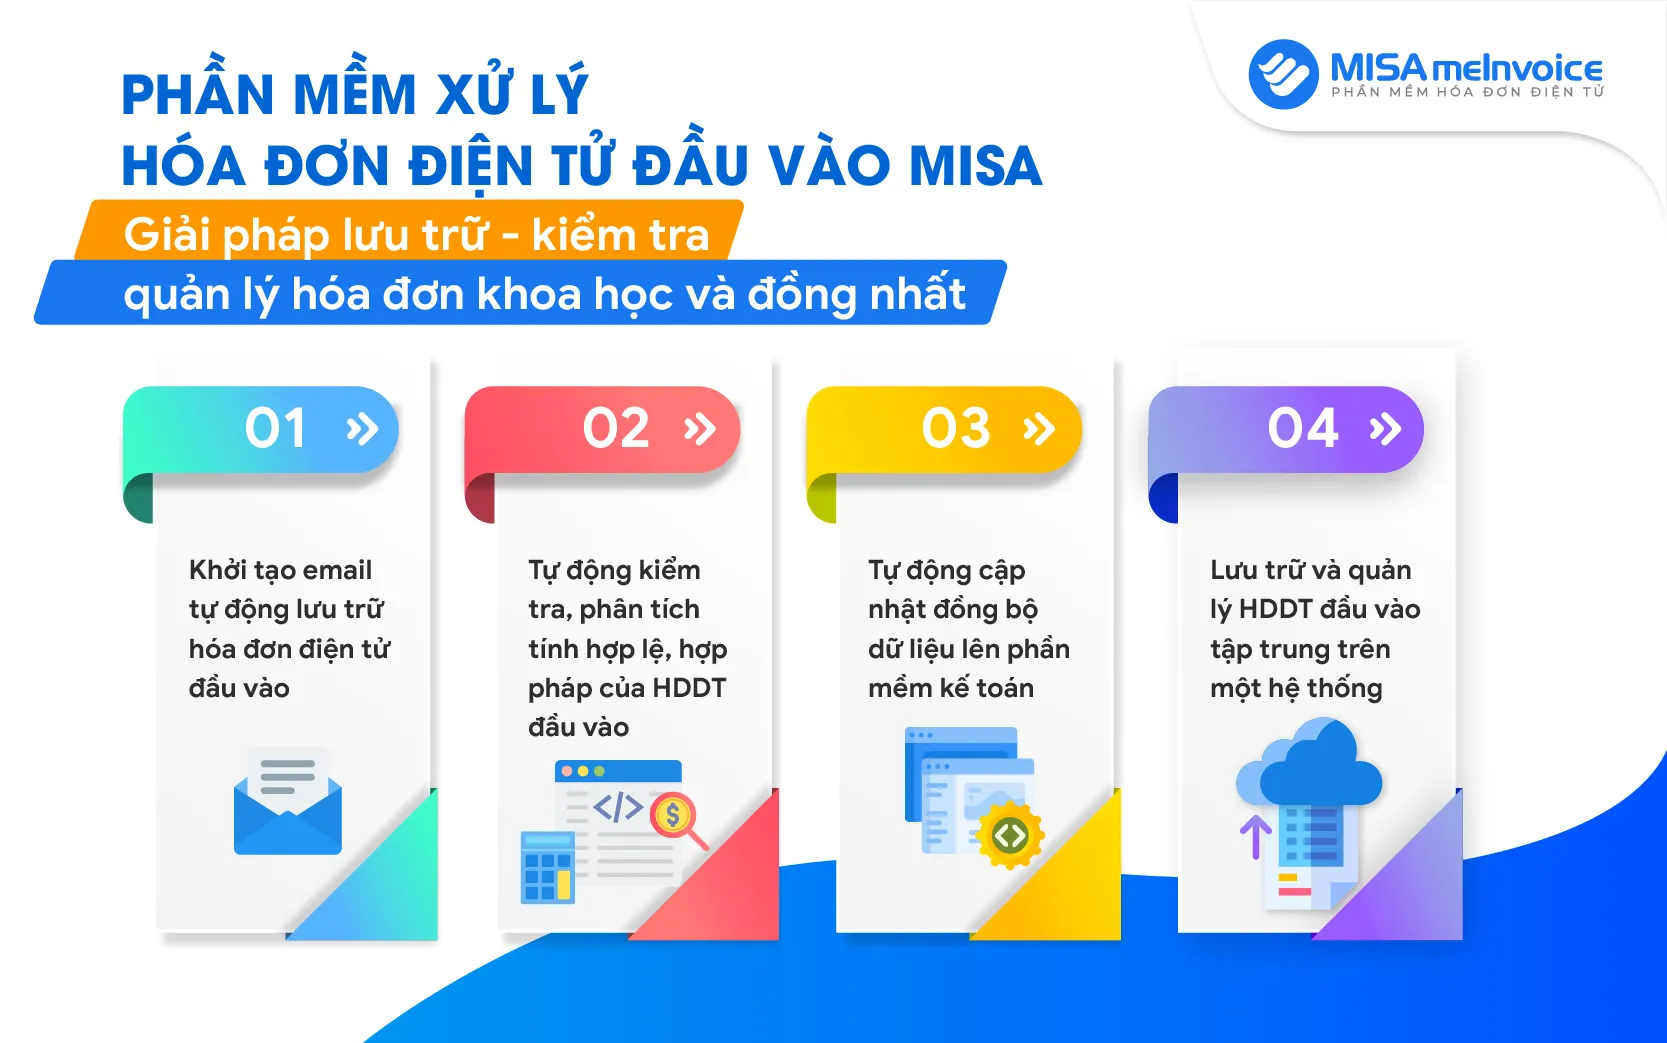 Quy trình xử lý hóa đơn điện tử đầu vào hiệu quả
Công Thức Và Ví Dụ Minh Họa Cách Tính Chiết Khấu Thanh Toán
Việc tính toán chiết khấu thanh toán khá đơn giản nếu bạn nắm vững công thức sau:
Chiết khấu thanh toán = Tổng giá thanh toán x Tỷ lệ chiết khấu
Trong đó:
- Tổng giá thanh toán: Là tổng số tiền mà người mua phải thanh toán theo hóa đơn, bao gồm cả giá trị hàng hóa/dịch vụ và thuế GTGT (nếu có).
- Tỷ lệ chiết khấu: Là phần trăm chiết khấu đã được hai bên thỏa thuận rõ ràng trong hợp đồng mua bán hoặc phụ lục hợp đồng, áp dụng khi người mua thanh toán trước hoặc đúng thời hạn quy định.
Ví dụ minh họa:
Công ty A bán lô hàng cho Công ty B với tổng giá trị hóa đơn là 110.000.000 VNĐ (bao gồm 100.000.000 VNĐ giá trị hàng hóa và 10.000.000 VNĐ thuế GTGT 10%). Hợp đồng quy định nếu Công ty B thanh toán sớm trong vòng 7 ngày, sẽ được hưởng chiết khấu thanh toán 2% trên tổng giá thanh toán. Công ty B đã thực hiện thanh toán chuyển khoản vào ngày thứ 5.
Áp dụng công thức:
Chiết khấu thanh toán = 110.000.000 VNĐ x 2% = 2.200.000 VNĐ
Công ty B sẽ chỉ phải thanh toán số tiền còn lại là: 110.000.000 VNĐ – 2.200.000 VNĐ = 107.800.000 VNĐ.
Hướng Dẫn Hạch Toán Chiết Khấu Thanh Toán Chi Tiết Theo Thông Tư 200 Và 133
Việc hạch toán chiết khấu thanh toán cần được thực hiện dựa trên các phiếu chi, phiếu thu và các chứng từ liên quan để đảm bảo tính chính xác và tuân thủ chuẩn mực kế toán.
- Đối với bên bán: Chiết khấu thanh toán được định khoản vào Tài khoản 635 – Chi phí tài chính.
- Đối với bên mua: Chiết khấu thanh toán được định khoản vào Tài khoản 515 – Doanh thu hoạt động tài chính.
Hạch Toán Đối Với Bên Bán
Khi bên bán chấp nhận chiết khấu thanh toán cho khách hàng, số tiền chiết khấu này sẽ làm giảm khoản phải thu của khách hàng và được ghi nhận vào chi phí tài chính.
Các bút toán cụ thể:
- Ghi nhận khoản chiết khấu thanh toán phát sinh:
- Nợ TK 635 – Chi phí tài chính (Số tiền chiết khấu thanh toán)
- Có TK 131 – Phải thu của khách hàng (Nếu khoản chiết khấu được trừ trực tiếp vào công nợ)
- Có TK 111 – Tiền mặt / TK 112 – Tiền gửi ngân hàng (Nếu bên bán hoàn trả tiền chiết khấu bằng tiền mặt hoặc chuyển khoản)
Hạch Toán Đối Với Bên Mua
Khi bên mua được hưởng chiết khấu thanh toán từ người bán, khoản này sẽ làm giảm khoản phải trả cho người bán hoặc tăng tiền mặt/tiền gửi ngân hàng, và được ghi nhận vào doanh thu hoạt động tài chính.
Các bút toán cụ thể:
- Ghi nhận khoản chiết khấu thanh toán được hưởng:
- Nợ TK 331 – Phải trả cho người bán (Nếu khoản chiết khấu được trừ trực tiếp vào công nợ)
- Nợ TK 111 – Tiền mặt / TK 112 – Tiền gửi ngân hàng (Nếu bên mua nhận tiền chiết khấu bằng tiền mặt hoặc chuyển khoản)
- Có TK 515 – Doanh thu hoạt động tài chính (Số tiền chiết khấu thanh toán được nhận)
Ví dụ hạch toán chi tiết:
Công ty A bán hàng cho Công ty B với tổng giá trị hàng hóa 10.000
Bài viết liên quan